Rentabilité locative : pourquoi un loyer élevé ne garantit pas un meilleur revenu
Publié par : Blandine-Éloïse Carpentier-Durieu — Rédactrice spécialisée en immobilier
Rentabilité locative : pourquoi un loyer élevé ne garantit pas un meilleur revenu
Optimiser un investissement immobilier ne consiste pas seulement à augmenter le loyer. L’objectif est de conserver davantage de revenus après les charges, les périodes sans locataire, le financement et les impôts. Pour y parvenir, mesurez d’abord la performance réelle du logement, puis comparez chaque décision à son coût et aux risques qu’elle entraîne.
Calculer ce que le logement rapporte vraiment
Le rendement brut permet une première comparaison ; le rendement net aide à décider. Prenez comme base le coût total du projet : prix d’achat, frais de notaire, frais d’agence à votre charge, travaux initiaux et mobilier éventuel. Cette base évite de comparer un logement en tenant compte de ses seuls frais visibles à un autre dont le coût d’acquisition est calculé plus largement.
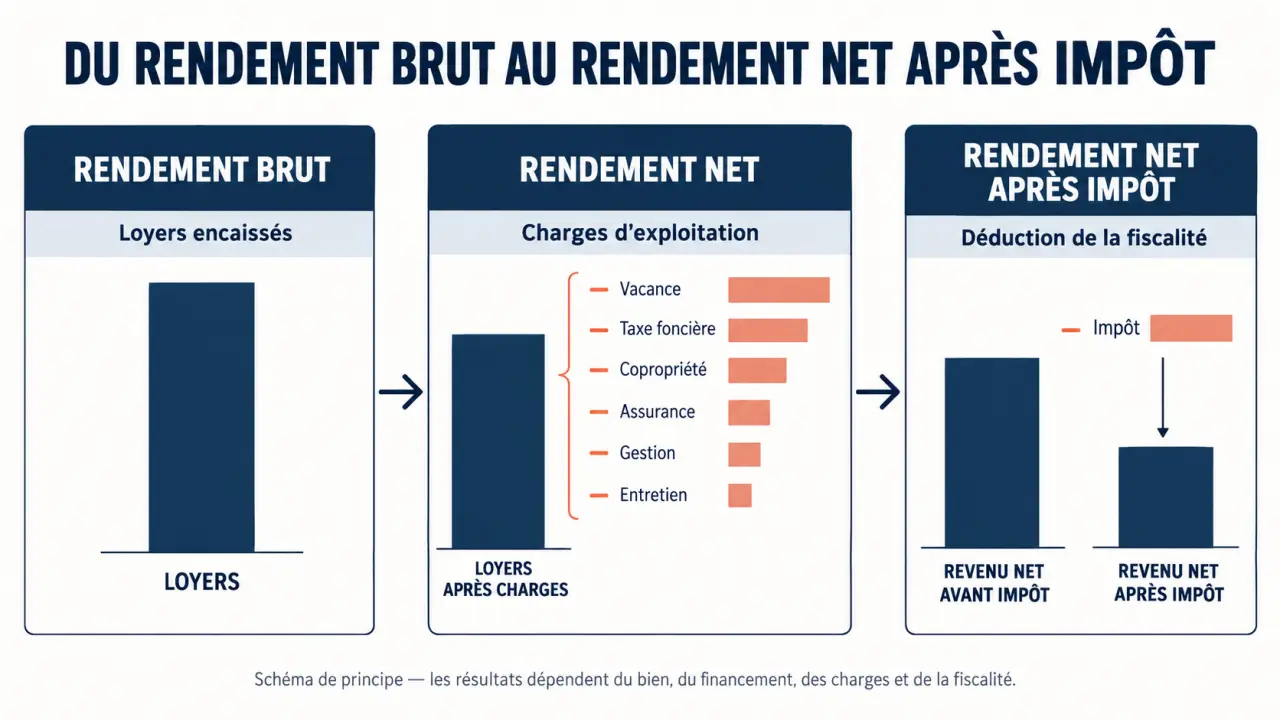
- Rendement brut : loyers annuels hors charges divisés par le coût total du projet, puis multipliés par 100.
- Rendement net avant financement : loyers effectivement encaissés, diminués des dépenses du propriétaire, divisés par le coût total du projet, puis multipliés par 100.
- Rendement net après impôt : même calcul, en retranchant également l’imposition des revenus locatifs.
Intégrez la taxe foncière restant à votre charge, les charges de copropriété non récupérables, l’assurance propriétaire non occupant, les frais de gestion, l’entretien et les réparations. Prévoyez aussi une hypothèse de vacance locative : douze loyers théoriques ne constituent pas une recette garantie. Si le logement reste vide ou si un locataire part, les recettes encaissées diminuent alors que certaines dépenses continuent.
L’exemple du Crédit Agricole porte sur un T2 de 55 m² à Dijon, acheté 150 000 €. Avec un loyer de 12,8 € par m², soit 704 € par mois, les recettes annuelles atteignent 8 448 €. Les charges présentées totalisent 3 920 € : 1 100 € de taxe foncière, 1 320 € de copropriété, 180 € d’assurance PNO, 480 € de gestion et 840 € d’entretien. Le rendement net annoncé est de 3,01 %, avant ajout des frais d’acquisition au dénominateur. Pour votre propre calcul, distinguez les charges récupérables des dépenses réellement supportées et vérifiez précisément les postes inclus dans l’exemple.
Enfin, séparez rendement et cash-flow. Ce dernier correspond à la trésorerie restante après toutes les sorties, y compris les mensualités du crédit. Le remboursement du capital réduit la trésorerie disponible, mais contribue progressivement à votre patrimoine. Un rendement net intéressant ne garantit donc pas un cash-flow positif, notamment lorsque les mensualités sont élevées.
Choisir une stratégie adaptée à la demande locale
Un prix d’achat bas ne compense pas toujours un quartier où les logements restent vacants. Examinez les transports, les commerces, les bassins d’emploi et les établissements d’enseignement. Comparez des logements similaires dans le secteur, puis vérifiez les règles locales et les contraintes de copropriété. La demande locative compte autant que le montant du loyer envisagé : un prix trop ambitieux peut allonger les périodes sans locataire.
| Mode de location | Intérêt potentiel | Point de vigilance |
|---|---|---|
| Nue | Stabilité et équipement limité | Loyer parfois inférieur à celui d’un logement meublé |
| Meublée classique | Adaptée aux besoins de mobilité | Achat et renouvellement des équipements |
| Colocation | Valorisation de plusieurs chambres | Agencement, rotation et gestion des occupants |
| Courte durée | Recettes modulables selon la demande | Autorisations, ménage, saisonnalité et gestion intensive |
Pour mieux comprendre un dispositif de recherche de logement comme Loc’Annonces, vous pouvez consulter cette plateforme. Les loyers de logements sociaux ne doivent toutefois pas être transposés au marché privé : les conditions d’accès et de fixation des loyers diffèrent.
Il n’existe pas de taux universel à viser. Comparez les projets selon les mêmes méthodes de calcul, puis arbitrez entre revenu immédiat, risque, temps consacré à la gestion et facilité de revente. Un rendement affiché n’a de sens que si les charges et les périodes de vacance sont estimées de façon comparable.
Comparer la fiscalité avant de changer de location
La location nue relève des revenus fonciers, tandis que la location meublée relève des bénéfices industriels et commerciaux, ou BIC. Le régime fiscal peut modifier sensiblement le revenu conservé, mais il ne rend pas automatiquement une stratégie supérieure à une autre.
- Micro-foncier : abattement forfaitaire, sous conditions d’éligibilité, sans déduction individualisée des dépenses.
- Régime réel foncier : déduction des charges admises et de certains travaux ; un déficit foncier peut être possible selon les règles applicables.
- Micro-BIC : pour la location meublée classique éligible, abattement de 50 %, sans déduction supplémentaire des charges réelles.
- LMNP au réel : déduction de charges et amortissements dans les limites prévues, avec une comptabilité adaptée.
Faites comparer les régimes en tenant compte de vos dépenses, de vos intérêts d’emprunt et de votre situation fiscale. En meublé au réel, intégrez également les frais comptables et les conséquences possibles des amortissements sur la plus-value à la revente. Une économie annuelle ne suffit pas à juger la performance sur toute la durée de détention : les coûts de gestion et les conditions de revente entrent aussi dans l’arbitrage.
Financer les travaux qui protègent durablement le revenu
Priorisez la décence, la sécurité et la performance énergétique. Vérifiez le diagnostic énergétique et le calendrier réglementaire applicable avant l’achat. Une cuisine fonctionnelle, une ventilation efficace et des rangements bien pensés peuvent ensuite rendre le logement plus attractif sans nécessiter une rénovation luxueuse. Évaluez chaque intervention en fonction de son coût et de son utilité pour la location.
Un aménagement limité peut parfois corriger un défaut qui freine la location : une porte qui condamne un angle, un éclairage mal placé ou l’absence de prise près du bureau. Pendant les visites, notez les objections qui reviennent, puis chiffrez les corrections possibles. Vous pourrez ainsi traiter le problème concret plutôt que de financer un embellissement coûteux sans effet évident sur l’usage du logement.
Valorisez aussi un parking, une cave ou un garage lorsque leur usage et les règles applicables le permettent. Pour chaque dépense, estimez le gain de loyer légalement possible, la vacance qu’elle pourrait éviter et l’entretien futur. Un équipement supplémentaire n’améliore la rentabilité que si son coût est cohérent avec les recettes ou les risques qu’il permet de réduire.
Sécuriser les encaissements et surveiller les coûts
Fixez un loyer cohérent avec le marché et vérifiez l’éventuel encadrement applicable. Sélectionnez le locataire à partir de justificatifs autorisés, vérifiez les garanties et réagissez rapidement aux incidents. Une assurance loyers impayés doit être évaluée en fonction de ses exclusions et de ses critères d’éligibilité : sa présence ne dispense pas de respecter les conditions du contrat.
Côté crédit, comparez le taux, l’assurance emprunteur et les frais de renégociation. Allonger la durée peut améliorer la trésorerie mensuelle, mais augmente le coût total du financement. Pour la gestion, mesurez les honoraires au regard des services rendus et du temps que vous souhaitez consacrer au logement. La délégation peut être utile si elle simplifie réellement le suivi des encaissements et des incidents.
Chaque année, actualisez votre tableau de bord et testez un scénario dégradé : vacance prolongée, réparation imprévue ou charges supplémentaires. Vérifiez ensuite si le revenu disponible permet d’absorber ces dépenses sans fragiliser votre projet. Une optimisation efficace préserve une marge de sécurité, au lieu de reposer sur un loyer maximal ou des charges sous-estimées.
Articles qui pourraient vous intéresser :
 Terrasse en résine : 4 atouts majeurs, 3 risques techniques et le budget à prévoir
 À Roussillon, la vue, le terrain et le prix au m² font la différence
 Prix maison constructeur : les postes qui font vraiment varier le budget final
 Acheter une maison en 5 étapes : du budget sécurisé à la remise des clés