Acheter une maison en 5 étapes : du budget sécurisé à la remise des clés
Publié par : Blandine-Éloïse Carpentier-Durieu — Rédactrice spécialisée en immobilier
Mis à jour le 2 octobre 2026
Les étapes d’achat d’une maison suivent un ordre précis : définir le projet, valider le budget, examiner le bien, formaliser l’accord, puis signer chez le notaire. Cette méthode évite de se laisser guider par un coup de cœur avant d’avoir vérifié les éléments qui conditionnent la réussite de l’achat, notamment le financement, l’état de la maison et la sécurité juridique de la vente.
1. Poser un projet réaliste avant de visiter
Avant de consulter les annonces, définissez ce qui est non négociable et ce qui peut évoluer. Localisation, temps de trajet, nombre de chambres, jardin, stationnement, travaux acceptables et durée prévue de détention forment les premiers critères à examiner. Une maison moins chère, mais très éloignée, mal isolée ou difficile à adapter, peut coûter davantage sur la durée qu’un bien mieux situé.
Transformer les envies en critères de décision
Classez vos critères en trois catégories : indispensables, souhaitables et rédhibitoires. Une chambre au rez-de-chaussée peut répondre à un besoin immédiat, tandis qu’une cuisine ouverte relève plutôt d’une préférence. Les critères rédhibitoires évitent de perdre du temps : route bruyante, assainissement non conforme sans budget travaux, zone inondable ou absence d’accès pratique.
Une maison influence durablement les trajets, les habitudes familiales, les possibilités d’aménagement et la facilité d’une future revente. Lors d’une visite, prenez quelques minutes hors de la parcelle pour observer les accès aux heures d’affluence, les nuisances sonores, l’environnement immédiat et les projets de construction alentour. Le voisinage révèle souvent ce que les photos de l’annonce ne montrent pas.
2. Calculer le budget global et préparer le financement
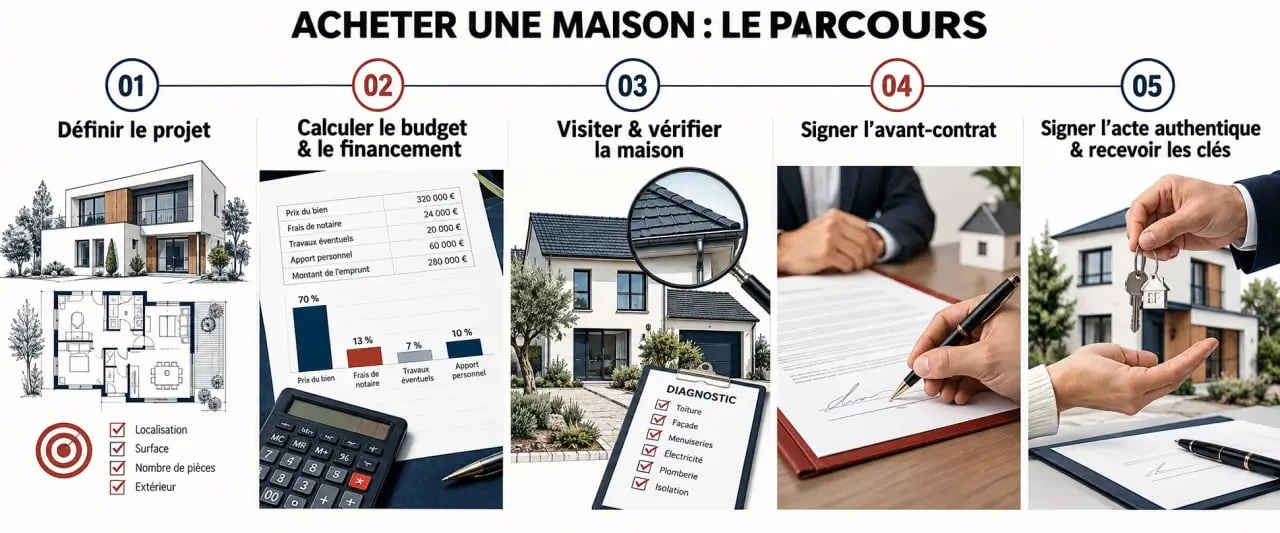
Le prix affiché ne correspond pas au budget total d’achat. Ajoutez les frais d’acquisition, le coût de la garantie du prêt, l’assurance emprunteur, les éventuels frais de dossier, les travaux, le déménagement et une réserve de trésorerie. Dans l’ancien, les frais d’acquisition sont souvent estimés autour de 7 % du prix du bien, mais une simulation personnalisée reste préférable.
Connaître sa capacité d’emprunt avant l’offre
Demandez une simulation de capacité d’emprunt à votre banque, à un courtier ou à l’aide d’un simulateur de prêt immobilier. Les établissements examinent notamment vos revenus, vos charges récurrentes, votre apport personnel, votre stabilité professionnelle et vos relevés bancaires. Le taux d’effort est généralement étudié avec attention ; le seuil de 35 % sert fréquemment de repère. La durée d’un crédit immobilier est habituellement encadrée à 25 ans, avec des situations particulières selon le projet.
Préparez en amont les pièces couramment demandées : pièces d’identité, justificatifs de domicile, bulletins de salaire ou bilans pour les indépendants, avis d’imposition, relevés bancaires, justificatifs d’apport et tableau des crédits en cours. Un dossier de prêt clair facilite les échanges une fois l’avant-contrat signé.
| Poste à anticiper | Pourquoi il compte |
|---|---|
| Apport personnel | Il peut couvrir une partie des frais et renforcer le dossier de prêt. |
| Frais d’acquisition | Ils s’ajoutent au prix de vente et doivent être intégrés au plan de financement. |
| Travaux et entretien | Toiture, chauffage, isolation ou assainissement peuvent modifier fortement le budget réel. |
| Assurance emprunteur | Son coût s’ajoute aux mensualités et mérite d’être comparé. |
3. Visiter comme un acheteur, pas seulement comme un futur occupant
Une première visite sert à vérifier que la maison correspond au projet. Une seconde, plus méthodique, permet de rechercher les points techniques et administratifs. Ne vous limitez pas à la décoration, à la luminosité ou au volume des pièces : examinez aussi la structure, les équipements et les coûts d’usage.
Les contrôles indispensables avant de s’engager
Demandez le dossier de diagnostics techniques et lisez-le attentivement. Le diagnostic de performance énergétique, les informations sur les installations, les risques, l’assainissement ou la présence éventuelle de matériaux spécifiques donnent des indications sur les dépenses à prévoir. Demandez également les factures de chauffage, la date des travaux importants, les autorisations obtenues et les limites exactes du terrain.
- Examinez les murs, les plafonds, les combles, les menuiseries et les traces d’humidité.
- Testez, lorsque cela est possible, les ouvertures, la pression d’eau et les équipements de chauffage.
- Vérifiez le plan local d’urbanisme en mairie pour connaître les règles applicables et les évolutions possibles autour du bien.
- Comparez le prix demandé avec des ventes comparables, notamment via la Demande de valeurs foncières.
- Si des travaux lourds sont envisagés, faites-les chiffrer avant de proposer un prix.
En cas de doute sur la toiture, les fissures, les fondations ou l’humidité, l’avis d’un professionnel du bâtiment peut éviter une erreur coûteuse. Cette vérification aide à mesurer le risque technique et le coût réel d’un engagement durable.
4. Encadrer l’offre et l’avant-contrat sans se précipiter
Quand le bien vous convient et que son prix reste compatible avec votre budget, l’offre d’achat formalise votre proposition. Elle précise en principe l’adresse du bien, le prix proposé, sa durée de validité et les éventuelles conditions. Une offre acceptée peut engager les parties : rédigez-la avec soin et évitez les formulations ambiguës.
Compromis ou promesse : deux cadres proches, des engagements différents
Après accord sur le prix, le notaire ou l’agent immobilier prépare généralement un avant-contrat. Le compromis de vente engage réciproquement le vendeur et l’acheteur, sous réserve des conditions prévues. Dans une promesse unilatérale de vente, le vendeur réserve le bien à l’acquéreur, qui dispose d’une option pour acheter. Le vendeur peut aussi s’interroger sur le mandat de vente adapté à la commercialisation. Le choix dépend de la situation ; le notaire explique le mécanisme adapté et sécurise la rédaction.
| Document | Principe | Point de vigilance |
|---|---|---|
| Offre d’achat | Proposition écrite de prix et de conditions. | Prévoir une validité courte et des termes précis. |
| Compromis de vente | Vendeur et acquéreur s’engagent à vendre et à acheter. | Relire les conditions suspensives et les annexes. |
| Promesse de vente | Le vendeur accorde une option d’achat à l’acquéreur. | Vérifier la durée de l’option et l’indemnité d’immobilisation. |
L’acquéreur non professionnel bénéficie d’un délai de rétractation de 10 jours après la notification de l’avant-contrat. Si l’achat dépend d’un crédit, la clause suspensive d’obtention de prêt est essentielle : elle protège l’acquéreur si le financement est refusé dans les conditions prévues au contrat. Avant de signer, vérifiez le montant emprunté, la durée, le taux et le délai prévu pour obtenir le prêt.
5. Passer du prêt à la remise des clés
Après la signature de l’avant-contrat, transmettez rapidement le compromis et vos justificatifs à la banque ou au courtier. Comparez les propositions selon le taux, le coût total, les garanties, les modalités de remboursement anticipé et l’assurance emprunteur, plutôt que sur la seule mensualité. L’offre de prêt doit être étudiée avec le même sérieux que l’achat de la maison : le tableau d’amortissement permet de visualiser l’évolution du capital remboursé et des intérêts.
La signature de l’acte authentique vous rend propriétaire
Le notaire vérifie les pièces, accomplit les formalités nécessaires et organise le rendez-vous de signature. Juste avant cette étape, effectuez une dernière visite : contrôlez que la maison est dans l’état convenu, que les équipements inclus sont présents et qu’aucun dommage nouveau n’est apparu. Le jour de la signature de l’acte authentique, le prix et les frais sont réglés selon les modalités prévues, puis les clés sont remises. C’est à ce moment que vous devenez propriétaire.
Après l’achat, souscrivez ou activez l’assurance habitation, relevez les compteurs, planifiez le changement d’adresse et conservez soigneusement l’acte ainsi que tous les documents remis. Le titre de propriété définitif vous parviendra après les formalités de publicité foncière. Cette dernière phase termine le parcours d’achat et permet de conserver les justificatifs nécessaires pour la suite.
- Isoler le sol d’une maison ancienne par-dessous préserve la hauteur, à condition de traiter l’humidité - 21 octobre 2026
- Nettoyer une façade de maison sans abîmer le crépi : méthode, produits et précautions - 20 octobre 2026
- Normes d’isolation thermique en 2025 : la RE2020 concerne le neuf, la RT existant la rénovation - 19 octobre 2026
Articles qui pourraient vous intéresser :
 Débarras de succession : 5 étapes clés pour vider un logement sans conflit
 Prix d’une toiture en tuiles : budget au m2, matériaux et facteurs de coût
 Prix des pavés autobloquants : du béton à la pierre, ce qui fait vraiment varier le budget
 Copropriété, bruit, budget : comment climatiser un appartement sans se tromper