Location-vente immobilière : la redevance ne finance pas entièrement votre achat
Publié par : Blandine-Éloïse Carpentier-Durieu — Rédactrice spécialisée en immobilier
La location-vente immobilière permet d’occuper un logement avant de décider de l’acheter, à un prix prévu au contrat. Mais les mensualités versées ne sont pas intégralement déduites du prix : seule la part acquisitive l’est. Ce mécanisme peut faciliter une accession avec peu d’apport, sans garantir pour autant l’obtention du crédit final.
Occuper puis acheter : ce que vous signez réellement
« Location-vente » et « location avec option d’achat » désignent couramment une acquisition précédée d’une période d’occupation. Pour un logement, le cadre de référence est la location-accession, régie par la loi n°84-595 du 12 juillet 1984. Une simple location accompagnée d’une promesse de vente n’offre pas nécessairement les mêmes protections.
Les expressions « leasing immobilier » ou « crédit-bail immobilier » ne suffisent donc pas à identifier le régime applicable. Le crédit-bail concerne notamment des opérations professionnelles distinctes. Avant de comparer deux offres, faites préciser leur qualification juridique par un notaire.
Deux phases, mais aucun transfert automatique
Pendant la période de jouissance, le locataire-accédant occupe le logement et verse une redevance. Le vendeur reste propriétaire. Ensuite, l’accédant peut lever l’option dans les délais convenus, financer le solde et formaliser le transfert de propriété devant notaire. L’arrivée à l’échéance ne rend pas automatiquement propriétaire.
Une levée anticipée peut être possible selon le contrat. La durée doit être vérifiée dans l’acte : les quatre ans évoqués par CAFPI dans sa présentation ne doivent pas être considérés comme une limite universelle de toutes les opérations. Maisons et appartements, neufs ou existants, peuvent être concernés selon le montage ; le PSLA répond à des critères supplémentaires.
Décomposer la redevance pour mesurer le vrai coût
En location-accession, la redevance distingue une part locative, rémunérant l’occupation, et une part acquisitive, imputable sur le prix lors de l’achat. La première n’est pas une épargne et reste normalement acquise au vendeur en contrepartie de la jouissance du logement.
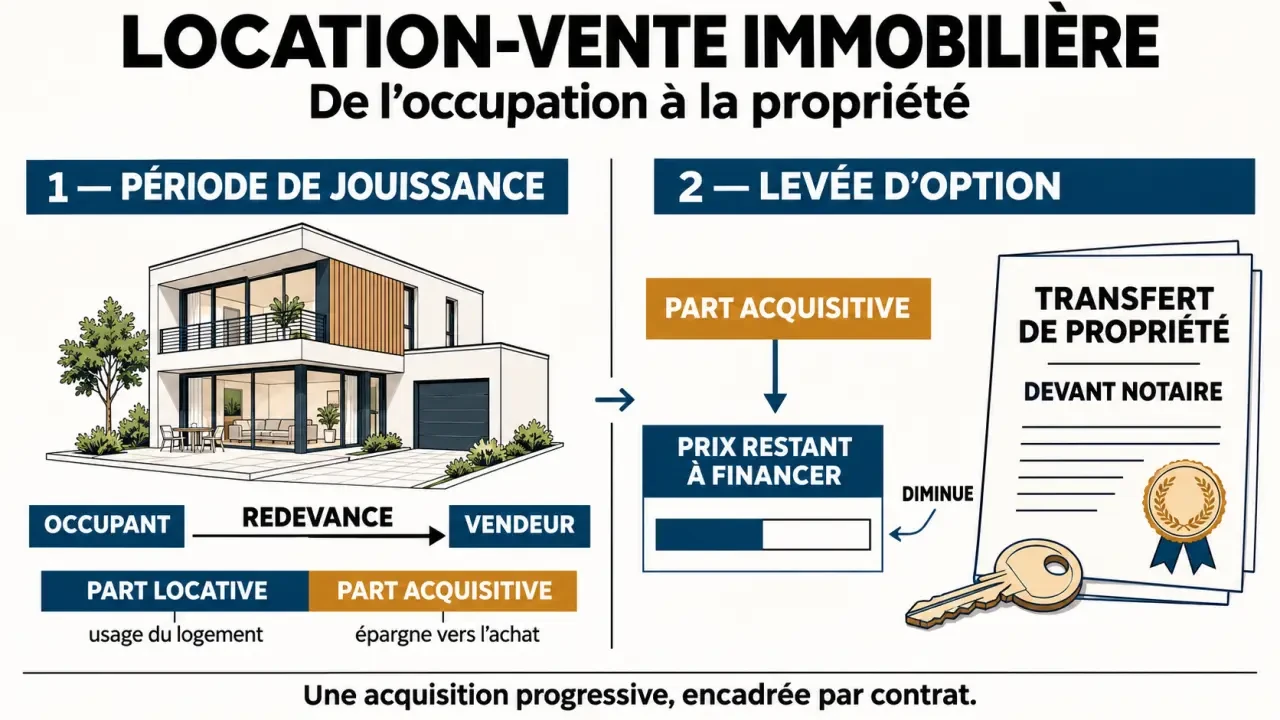
L’exemple présenté par Action Logement pour un logement de 65 m² avec balcon et garage, représentant 76 m² de surface utile, illustre cette distinction :
| Élément | Montant |
|---|---|
| Prix de vente | 210 000 € |
| Redevance mensuelle | 1 052 € |
| Part locative | 778,24 € |
| Part acquisitive | 273,76 € |
Cet exemple retient un financement à 3,5 % sur 25 ans, hors assurance emprunteur : il ne constitue pas une offre de crédit. Pour votre projet, demandez un échéancier indiquant le cumul acquisitif et le solde à payer à chaque date possible de levée d’option.
Pensez à la part acquisitive comme à une brique destinée à votre futur financement, et non comme à un morceau du logement déjà possédé. Les versements s’accumulent dans le décompte financier, mais ne vous donnent pas progressivement des droits de propriété. Cette distinction est essentielle pour décider de travaux coûteux : améliorer un logement encore détenu par le vendeur exige de clarifier par écrit les autorisations et le sort des dépenses si l’achat échoue.
Pour comparer avec un achat classique, additionnez le prix restant à payer, les parts locatives versées, les frais d’acquisition, les éventuels honoraires d’accompagnement et le coût du crédit. Ne comptez pas deux fois la part acquisitive, puisqu’elle vient diminuer le prix restant dû. Une somme de réservation ou un dépôt de garantie doit être identifié séparément.
Location-accession privée ou PSLA : des protections différentes
Le prêt social location-accession, ou PSLA, est un dispositif d’accession sociale porté par un opérateur. Il ne s’agit pas simplement d’un crédit accordé au particulier dès son entrée dans les lieux. L’opération doit répondre à des conditions réglementaires, notamment pour une occupation en résidence principale.
L’accès dépend de plafonds de ressources, appréciés notamment à partir du revenu fiscal de référence de l’année N-2, de la composition du ménage et de la zone géographique. Les prix et la part locative sont également plafonnés selon les règles applicables. Demandez à l’opérateur les barèmes en vigueur pour l’opération visée plutôt que de vous fier à un tableau ancien.
- TVA réduite à 5,5 % pour les opérations remplissant les conditions.
- Exonération de taxe foncière pouvant atteindre 15 ans, avec une durée restante à vérifier lors de l’achat.
- Minoration du prix de 1 % par année de location selon les modalités réglementaires applicables.
- Garanties de rachat et de relogement, mobilisables dans les situations prévues et sous conditions.
Ces avantages ne s’appliquent pas automatiquement à une offre privée présentée comme une location-vente. De même, une exigence de primo-accession doit être vérifiée pour chaque aide : la règle des deux années sans propriété de sa résidence principale concerne notamment certains financements, et ne doit pas être étendue indistinctement à tous les montages.
Faire vérifier les clauses avant de prendre les clés
Le contrat de location-accession est établi par acte notarié. Un contrat préliminaire peut le précéder. Le notaire vérifie le cadre juridique, les engagements et les modalités de transfert ; son intervention ne remplace toutefois pas l’analyse de votre capacité d’emprunt.
- Prix et calendrier : prix convenu, éventuelles règles de révision, durée de jouissance, échéance et procédure de levée d’option.
- Versements : ventilation de la redevance, évolution, réservation éventuelle et imputation des sommes.
- Financement : démarches attendues, conditions suspensives applicables et conséquences d’un refus bancaire.
- Occupation : assurance habitation, entretien, charges, travaux autorisés et état des lieux.
- Sortie : restitution des sommes, indemnités éventuelles et date de libération du logement.
La répartition des dépenses ne se calque pas sur un bail classique. Dans le régime légal de location-accession, l’accédant assume notamment l’entretien, certaines charges et la taxe foncière, tandis que les grosses réparations restent à la charge du vendeur. Faites détailler les postes, notamment en copropriété, dans le respect des règles impératives.
Les pourcentages annoncés commercialement ne sont pas interchangeables. CAFPI évoque une réservation pouvant atteindre 5 % du prix ; Generali présente des acomptes généralement compris entre 5 % et 10 %. Ces indications ne constituent pas un barème universel : exigez la qualification de chaque somme, son fondement et ses conditions de restitution.
Préparer aussi le scénario où la vente n’aboutit pas
Pour l’acheteur, l’intérêt est de tester le logement, de constituer une épargne et de préparer son dossier bancaire. Le prix convenu peut protéger contre une hausse du marché, mais devenir moins intéressant si les prix baissent. Pour le vendeur, la redevance apporte des recettes pendant l’occupation, mais le capital reste immobilisé sans certitude de vente finale.
En cas de renonciation, la part locative rémunère l’occupation passée. La part acquisitive est en principe restituable dans le régime légal, sous réserve des indemnités légalement dues. CAFPI évoque des indemnités de 2 % côté accédant et de 3 % côté vendeur : leur application dépend du motif de rupture et du cadre juridique, et ne constitue pas une pénalité automatique. Le vendeur ne peut pas simplement annuler librement son engagement.
Un refus de crédit initial n’est donc pas résolu par le seul passage du temps. Avant de signer, faites étudier vos revenus, dettes, relevés bancaires et perspectives professionnelles par une banque ou un courtier. Vérifiez l’accès éventuel au PTZ ou à un prêt accession d’Action Logement, selon leurs conditions et possibilités de cumul.
Demandez enfin deux simulations écrites : l’achat à l’échéance et la sortie sans achat. Avec le notaire, l’opérateur et, au besoin, un conseiller de l’ADIL, vous pourrez comparer le capital à financer, les sommes récupérables et les frais définitivement supportés. C’est cette double lecture qui permet de sécuriser réellement le projet.
- Location-vente immobilière : la redevance ne finance pas entièrement votre achat - 22 novembre 2026
- Trappe baignoire : un accès au siphon, pas seulement une ouverture discrète - 21 novembre 2026
- Hauteur de la télé au mur : 120 cm n’est pas une règle pour tous les canapés - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Transformer un hangar en maison : démarches, budget et pièges du PLU à éviter
 Autogestion ou conciergerie : optimiser la gestion locative saisonnière sans perdre en rentabilité
 Acheter à Vienne : 2 644 €/m², quartiers à comparer et pièges à éviter
 Rentabilité locative : pourquoi un loyer élevé ne garantit pas un meilleur revenu