Investissement immobilier neuf : le loyer ne suffit pas à juger la rentabilité
Publié par : Blandine-Éloïse Carpentier-Durieu — Rédactrice spécialisée en immobilier
Mis à jour le 20 novembre 2026
Un investissement immobilier neuf peut constituer un patrimoine, préparer des revenus pour la retraite et limiter les travaux immédiats. Mais sa réussite dépend surtout du prix d’achat, de la demande locative et de l’effort d’épargne après charges et impôts. Avant de choisir un programme ou un avantage fiscal, vérifiez que le logement reste intéressant avec un loyer réaliste et quelques imprévus.
Le neuf apporte du confort, pas une rentabilité automatique
Investir dans le neuf consiste à acheter un logement récemment construit ou vendu sur plan, notamment en vente en l’état futur d’achèvement, la VEFA. Contrairement à l’achat d’une résidence principale, l’investissement locatif doit répondre aux besoins d’un locataire et produire un résultat financier compatible avec votre budget.
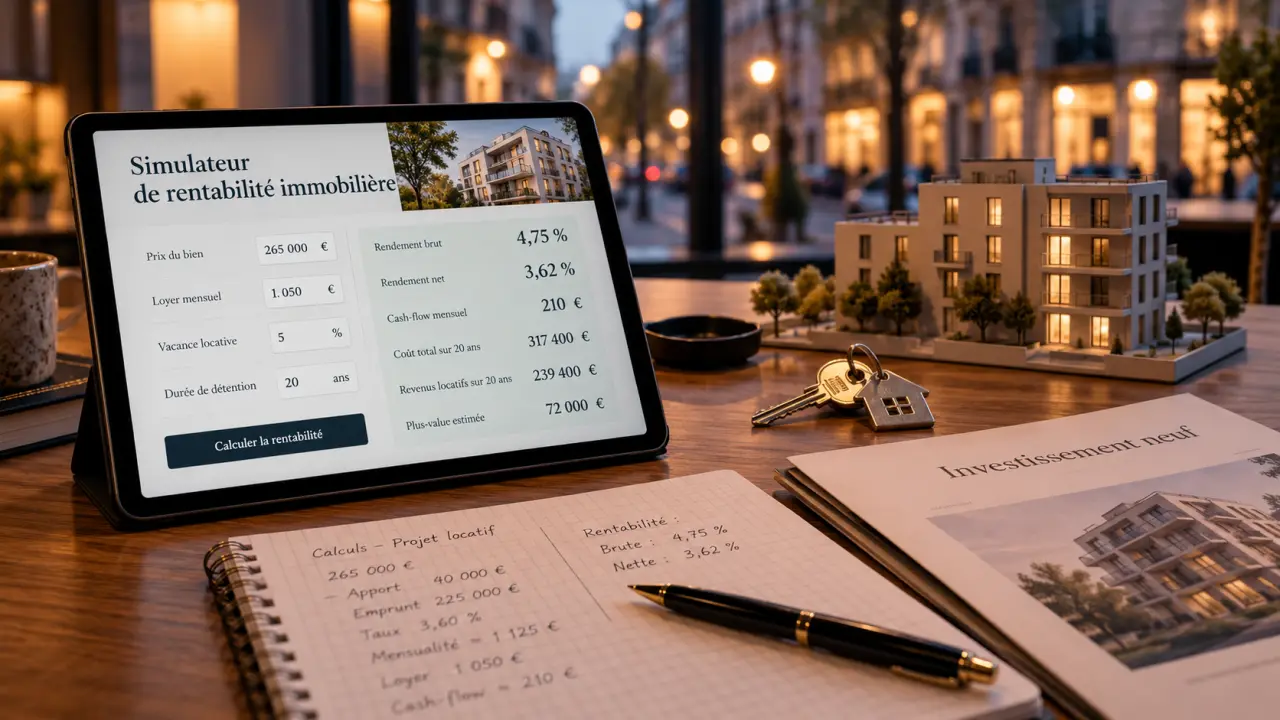
Simuler la rentabilité de votre investissement immobilier neuf
Saisissez vos hypothèses pour obtenir une estimation pédagogique de la rentabilité, du financement et du flux de trésorerie de votre projet.
Coût d’acquisition
Recettes locatives
Charges et fiscalité annuelles
Financement
Résultats estimatifs
Hypothèses et formules utilisées
Loyers corrigés : loyer mensuel × 12 × (1 − taux de vacance).
Rendement brut : loyers annuels théoriques avant vacance ÷ coût total d’acquisition × 100.
Résultat avant impôts : loyers corrigés − charges d’exploitation − échéances de crédit − assurance emprunteur.
Résultat après impôts : résultat avant impôts − impôts annuels saisis.
Mensualité hors assurance : M = P × i / (1 − (1 + i)−n), avec P le capital emprunté, i le taux mensuel et n le nombre de mensualités.
Effort d’épargne : lorsque le flux mensuel est négatif, il correspond à sa valeur absolue ; sinon, il est nul.
Les frais d’acquisition, couramment appelés frais de notaire, représentent généralement 2 à 3 % dans le neuf, contre 7 à 8 % dans l’ancien. Cet avantage réduit la dépense initiale, sans nécessairement compenser un prix d’achat supérieur. Comparez donc les coûts totaux, et non les seuls prix affichés.
Les constructions relevant de la RE2020 bénéficient d’exigences environnementales récentes. Isolation, confort thermique et équipements performants peuvent favoriser l’attractivité locative. Vérifiez néanmoins la notice descriptive, le confort d’été et les charges prévisionnelles : un bâtiment performant n’est pas forcément peu coûteux à exploiter.
| Critère | Immobilier neuf | Immobilier ancien |
|---|---|---|
| Travaux | Rénovation généralement limitée au départ | État du logement et copropriété à examiner |
| Disponibilité | Attente possible jusqu’à la livraison | Mise en location souvent plus rapide |
| Protection technique | Garanties liées à la construction | Protections différentes selon les travaux réalisés |
| Revente | Prix à confronter au marché local de l’ancien | Comparables souvent plus nombreux |
Le neuf convient notamment à un investisseur recherchant une meilleure visibilité technique. L’ancien rénové peut offrir un autre équilibre entre prix, emplacement et rendement. Aucun des deux ne garantit une plus-value.
Calculer le revenu réel et l’effort d’épargne
Du rendement brut au résultat après impôts
Le rendement brut donne un premier repère : loyers annuels hors charges divisés par coût total d’acquisition, multipliés par 100 . Pour comparer correctement deux logements, incluez dans ce coût le prix, les frais d’acquisition et, si nécessaire, le mobilier et les dépenses de mise en location.
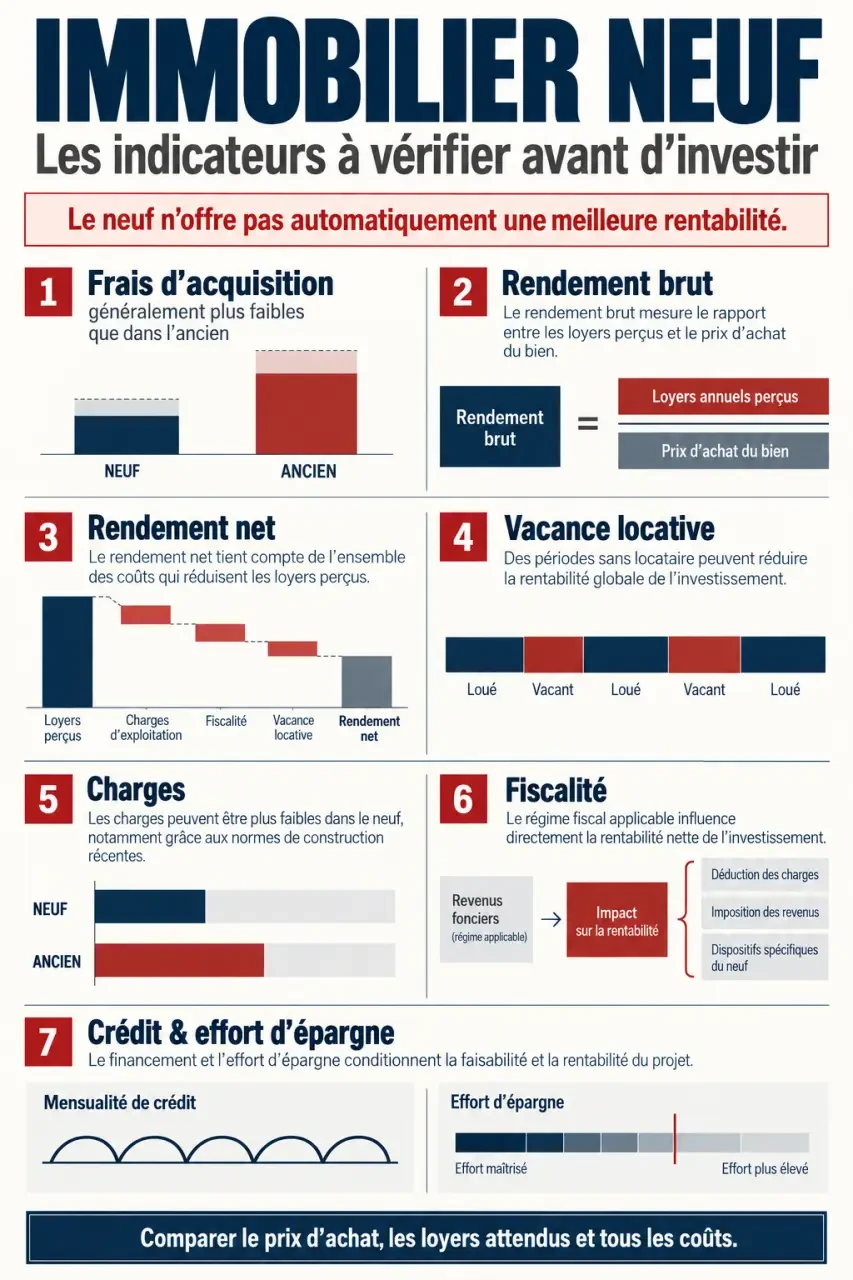
Le rendement net retranche ensuite les charges supportées par le propriétaire : copropriété non récupérable, taxe foncière après récupération éventuelle de la part locative, assurance, gestion, entretien et provision pour vacance. La fiscalité permet d’obtenir un résultat après impôts. Une exonération temporaire de taxe foncière ne doit jamais être supposée acquise sans vérification locale.
Demandez une simulation qui distingue clairement ces postes. Un rendement commercial calculé sans vacance, sans gestion et sans dépenses d’entretien donne une vision trop favorable du placement.
Le crédit constitue un patrimoine, mais engage votre trésorerie
L’effet de levier permet d’acquérir un actif supérieur à votre épargne disponible grâce à l’emprunt. Les loyers contribuent au remboursement, mais ne couvrent pas nécessairement les mensualités. Le flux de trésorerie correspond aux loyers encaissés moins les dépenses, les impôts et les échéances du crédit, assurance comprise.
Si ce solde est négatif, la différence constitue votre effort d’épargne. Le remboursement du capital enrichit progressivement votre patrimoine, mais il reste une sortie d’argent mensuelle. Comparez le coût total du crédit, les frais de dossier, la garantie bancaire et les intérêts intercalaires éventuels pendant la construction. Le PTZ, destiné sous conditions à la résidence principale, n’est pas un financement ordinaire de l’investissement locatif.
Testez enfin un scénario moins favorable : livraison retardée, période sans locataire ou loyer inférieur aux prévisions. Conservez une réserve accessible plutôt que d’engager toute votre épargne dans l’apport.
Choisir la fiscalité après avoir défini son objectif
La bonne stratégie dépend de votre besoin de revenus immédiats, de votre imposition et de votre horizon de détention. Une économie fiscale ne transforme pas un logement surpayé en bon investissement. Le Pinel étant fermé aux nouvelles opérations, une ancienne simulation commerciale ne constitue plus une base pertinente pour un nouvel achat.
Location nue et dispositif Jeanbrun
La location nue relève des revenus fonciers. Le dispositif Jeanbrun présenté pour les acquisitions jusqu’en 2028 repose sur un amortissement, avec un engagement locatif minimal annoncé de 9 ans. Les paramètres présentés portent sur une base hors foncier de 80 %, des taux annuels de 3,5 à 5,5 % selon le niveau de loyer et une déduction maximale annoncée de 12 000 € par an.
Avant de retenir ces montants dans votre financement, faites confirmer les textes applicables, l’éligibilité du bien, les plafonds et les modalités de calcul. L’amortissement est une déduction du revenu imposable, pas un remboursement équivalent d’impôt. Le plafond général de déficit foncier de 10 700 € obéit également à ses propres règles : les avantages ne s’additionnent pas automatiquement.
LMNP, LLI et nue-propriété : des usages différents
En location meublée non professionnelle, les recettes relèvent des BIC. Pour une location meublée classique éligible au micro-BIC, l’abattement est de 50 %. Au réel, certaines charges et certains amortissements peuvent être déduits sous conditions. Comparez les deux régimes en intégrant la comptabilité, le renouvellement du mobilier et la fiscalité de la revente.
Le logement locatif intermédiaire, ou LLI, peut bénéficier d’une TVA à 10 %, en contrepartie d’un cadre précis : montage éligible, localisation, plafonds de loyers et de ressources, et durée de location pouvant atteindre 15 à 20 ans. Une offre de LLI meublé exige de vérifier la compatibilité juridique et fiscale du montage, sans présumer un cumul automatique des avantages.
La nue-propriété répond plutôt à un objectif patrimonial différé. Une décote de 30 à 40 % est généralement annoncée pour un démembrement de 15 à 20 ans. Pendant cette période, l’usufruitier perçoit les loyers. Vous ne disposez donc pas de revenus locatifs pour rembourser votre crédit ; la répartition des dépenses doit être examinée dans l’acte.
Valider le logement et sécuriser l’achat jusqu’à la location
Commencez par la demande locale : emplois, transports réellement accessibles, commerces, établissements d’enseignement et concurrence des autres programmes. Faites estimer le loyer par des gestionnaires indépendants du vendeur. Comparez aussi les prix de revente de logements récents similaires.
Utilisez une lecture en miroir du plan : au lieu de vous demander si vous aimeriez y vivre, imaginez la journée du locataire visé. Où pose-t-il son vélo ? Peut-il télétravailler sans condamner la chambre ? Le trajet vers son emploi reste-t-il pratique le soir ? Cette projection révèle des défauts d’usage qu’une surface ou une perspective commerciale ne montre pas, et qui peuvent provoquer des départs fréquents.
Avant la réservation, examinez les réalisations livrées du promoteur, la notice descriptive, le calendrier et les conditions contractuelles. La notoriété ne remplace pas la vérification des pièces. En VEFA, prévoyez les appels de fonds et le décalage entre les premières dépenses et les premiers loyers.
- Garantie financière d’achèvement : vérifiez sa présence et son garant pour sécuriser le financement de l’achèvement dans les conditions prévues.
- Parfait achèvement : couvre pendant un an après réception les désordres signalés selon les règles applicables.
- Garantie biennale : protège pendant 2 ans certains équipements dissociables.
- Garantie décennale : couvre pendant 10 ans les dommages relevant de son champ, notamment ceux compromettant la solidité ou l’usage du bâtiment.
Ces garanties courent à partir de la réception des travaux, distincte de votre livraison. Lors de la remise des clés, contrôlez le logement et formulez précisément les réserves. Pour la location, comparez les honoraires de gestion et les exclusions d’une assurance loyers impayés. Avant de signer, faites réunir par votre conseiller, votre banque et votre notaire une simulation complète, les justificatifs fiscaux et les documents du programme : c’est cet ensemble qui permet de décider, pas la seule mensualité annoncée.
- Location-vente immobilière : la redevance ne finance pas entièrement votre achat - 22 novembre 2026
- Trappe baignoire : un accès au siphon, pas seulement une ouverture discrète - 21 novembre 2026
- Hauteur de la télé au mur : 120 cm n’est pas une règle pour tous les canapés - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Transformer un hangar en maison : démarches, budget et pièges du PLU à éviter
 Autogestion ou conciergerie : optimiser la gestion locative saisonnière sans perdre en rentabilité
 Acheter à Vienne : 2 644 €/m², quartiers à comparer et pièges à éviter
 Rentabilité locative : pourquoi un loyer élevé ne garantit pas un meilleur revenu