Achat-revente immobilier en tant que particulier : opération ponctuelle ou activité professionnelle ?
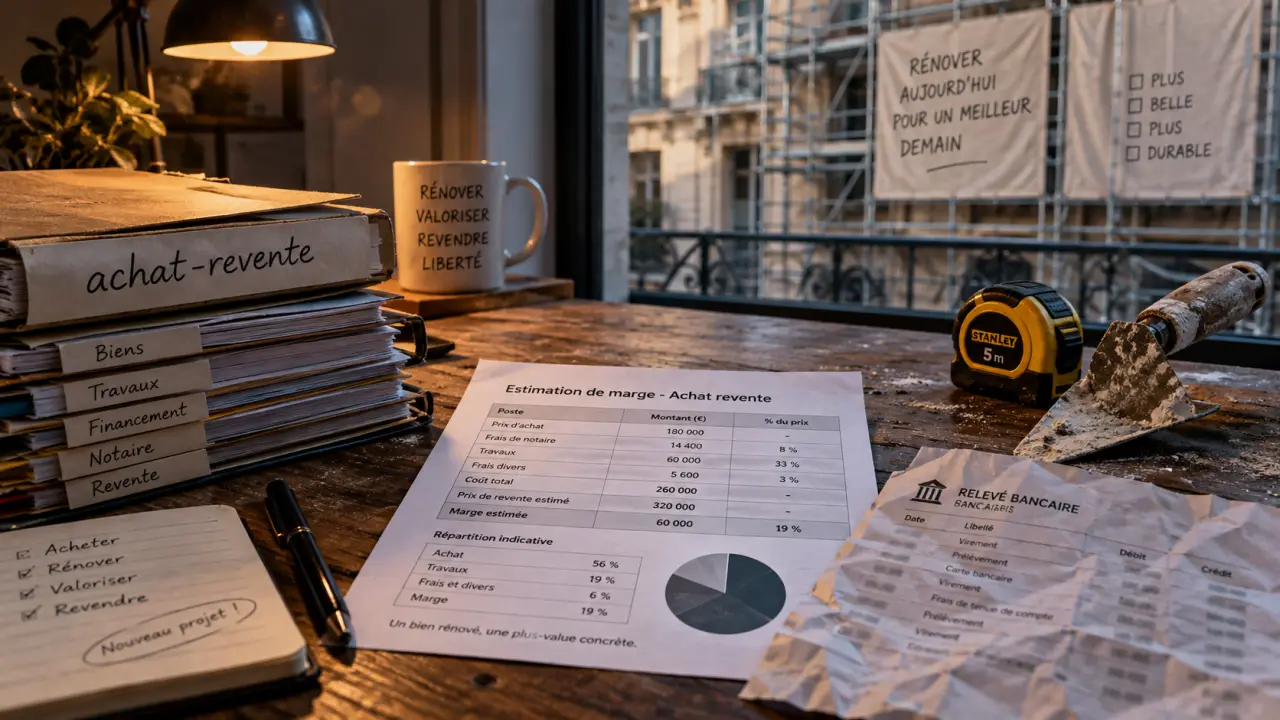
L’achat-revente immobilier en tant que particulier est possible lorsqu’il s’agit d’une opération patrimoniale ponctuelle : acheter un bien, le rénover si nécessaire, puis le revendre avec une plus-value. Le nombre de ventes n’est toutefois pas le seul critère examiné. Des achats répétés, une revente rapide et une intention de réaliser un bénéfice peuvent conduire l’administration fiscale à considérer que vous exercez une activité de marchand de biens.
Particulier ou marchand de biens : la frontière se joue dès l’achat
Un particulier peut vendre un logement, une résidence secondaire, un terrain ou un bien reçu par succession sans devenir automatiquement un professionnel. La situation devient plus sensible lorsque l’achat s’inscrit dans une logique organisée de revente : recherche systématique d’une décote, travaux de valorisation, rotation fréquente du capital et multiplication des opérations.
Calcul de marge nette achat-revente
Résultats estimés
Note : Ce calcul est une estimation pédagogique. Il ne prend pas en compte les exonérations spécifiques, la résidence principale, les surtaxes ou une éventuelle requalification en activité professionnelle. Veuillez faire valider vos résultats par un notaire ou un fiscaliste.
Il n’existe pas de seuil automatique
On évoque souvent 2 à 3 opérations comme seuil de vigilance, ou encore 3 opérations sur 5 ans. Ces repères ne constituent pas une règle légale mécanique. L’administration apprécie l’ensemble des faits : fréquence des acquisitions, délai de détention, moyens employés, nature des travaux, recours au financement et surtout intention spéculative au moment de l’achat.
Une revente isolée après un changement de vie, une succession, une séparation ou la vente d’un logement devenu inadapté ne présente pas le même profil qu’un enchaînement d’achats rénovés puis revendus en quelques mois. Conservez les éléments qui expliquent votre décision : échanges avec la banque, justificatifs de travaux, annonces, ainsi que les documents qui montrent l’évolution de votre situation familiale ou professionnelle. Cette documentation du projet aide à établir le caractère ponctuel de l’opération.
L’intention compte autant que le calendrier
Une détention courte, souvent comprise entre 6 et 18 mois dans les projets de rénovation-revente, n’est pas interdite. Elle devient toutefois plus sensible lorsqu’elle se répète. L’achat d’un bien pour l’habiter, suivi d’une revente imprévue, n’a pas la même portée qu’un achat présenté dès l’origine comme une opération destinée à dégager une marge. Vos actes, vos documents et les explications données doivent rester cohérents.
La fiscalité applicable à la plus-value d’un particulier
Hors exonération, la revente d’un bien détenu à titre privé relève du régime des plus-values immobilières des particuliers. La plus-value correspond, en principe, à la différence entre le prix de vente et le prix d’acquisition, après prise en compte de certains frais et dépenses admis. Le régime du particulier ne s’applique donc que si l’opération conserve un caractère patrimonial et occasionnel.
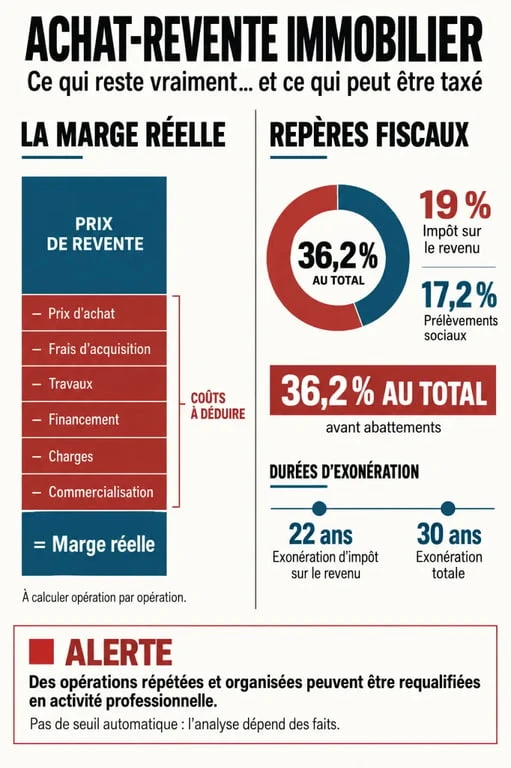
| Élément | Traitement à connaître |
|---|---|
| Impôt sur le revenu | 19 % sur la plus-value imposable |
| Prélèvements sociaux | 17,2 % |
| Imposition totale de base | 36,2 %, avant éventuelle surtaxe |
| Exonération d’impôt sur le revenu | Après 22 ans de détention |
| Exonération totale | Après 30 ans de détention |
Frais, travaux et abattements réduisent la base taxable
Les frais d’acquisition peuvent être retenus pour leur montant réel, à condition d’être justifiés, ou, dans certains cas, selon un forfait de 7,5 %. Les travaux justifiés peuvent également majorer le prix d’acquisition lorsqu’ils répondent aux conditions fiscales. Après plus de cinq ans de détention, un forfait travaux de 15 % peut être envisagé dans les conditions prévues. Le notaire calcule généralement l’impôt et le prélève au moment de la vente.
L’abattement pour durée de détention commence après la cinquième année. Pour l’impôt sur le revenu, il atteint 6 % par an entre la 6e et la 21e année, puis 4 % la 22e année. Pour les prélèvements sociaux, il s’élève à 1,65 % par an sur cette même période, puis à 1,6 % la 22e année. Une surtaxe de 2 % à 6 % peut s’ajouter lorsque la plus-value imposable dépasse 50 000 €. La durée de détention joue donc directement sur le montant finalement taxé.
La résidence principale reste un cas à part
La vente de la résidence principale bénéficie en principe d’une exonération de plus-value. Le bien doit réellement constituer votre habitation principale au moment de la cession. L’occuper brièvement avant une revente préparée de longue date ne suffit pas à sécuriser l’exonération. Une vente dont le prix est inférieur ou égal à 15 000 € peut également relever d’une exonération spécifique.
Mesurer la marge réelle avant de signer
La différence entre le prix d’achat et le prix de revente ne correspond jamais au gain final. Pour évaluer correctement une opération, raisonnez en coût complet : acquisition, frais de notaire, intérêts, assurance, travaux, diagnostics, taxe foncière, charges de copropriété, commercialisation et fiscalité. Sans cette vision d’ensemble, la marge affichée peut donner une image trompeuse de la rentabilité.
Construire un budget de sortie, pas seulement un prix de vente
Visez une marge avant impôts de 20 à 30 % uniquement si elle résiste à un scénario prudent : commercialisation plus longue, travaux supplémentaires et baisse négociée du prix de vente. Les coûts cachés peuvent représenter 1 à 4 % du projet. Une enveloppe de sécurité permet d’absorber ces écarts et évite qu’un imprévu transforme une opération rentable sur le papier en perte réelle.
Pour analyser un bien avec précision, ne regardez pas uniquement son prix global. Examinez chaque mètre carré, la luminosité des pièces, la circulation et les défauts de présentation. Une entrée mal éclairée, une cuisine vieillissante ou une cloison qui bloque la lumière peuvent peser davantage sur la perception des acheteurs que leur coût de correction. Cette lecture détaillée aide à distinguer les travaux qui créent de la valeur de ceux qui consomment seulement le budget.
Privilégier les transformations faciles à revendre
Les opérations les plus lisibles reposent souvent sur une décote identifiable et une amélioration mesurable : rénovation ciblée, ravalement de façade, meilleure distribution, création d’une pièce utile ou changement de destination lorsque les règles d’urbanisme le permettent. Un ravalement coûtant entre 4 000 et 6 000 € peut, selon le bien et son marché, soutenir jusqu’à 25 000 € de plus-value potentielle. Ce résultat n’est jamais automatique. Il dépend de l’emplacement, de la demande locale et de la qualité d’exécution.
Le home staging peut aussi accélérer la décision d’achat avec un budget de 1 à 2 % du prix du bien. Son intérêt ne se limite pas à décorer : il rend le potentiel des volumes plus facile à comprendre dès la visite. Il ne compense cependant ni un prix excessif ni des défauts techniques majeurs.
Financer une opération courte sans fragiliser son patrimoine
Le financement doit couvrir l’achat, mais aussi les travaux, les frais et la période de portage. La banque examine la cohérence du projet, votre apport, votre endettement, le prix de revente envisagé et votre capacité à absorber un retard de vente. Plus l’opération repose sur une revente rapide, plus le budget doit intégrer une marge de sécurité.
Prêt relais et prêt achat-revente ne répondent pas au même besoin
Le prêt relais sert généralement à acheter avant d’avoir vendu un bien existant. Son montant peut être calculé sur une part de la valeur du bien à revendre, souvent autour de 70 %. Le prêt achat-revente vise plutôt à regrouper ou à adapter le financement entre l’ancien et le nouveau projet. Sa durée standard peut atteindre 2 ans. Dans les deux cas, votre stratégie ne doit pas dépendre d’un prix de sortie optimiste.
Quand passer à un statut professionnel ?
Si l’achat-revente devient régulier, organisé et orienté vers le profit, le statut de particulier n’est plus le cadre le plus sécurisant. Une requalification professionnelle peut entraîner l’imposition des bénéfices comme revenus professionnels, l’application de la TVA selon la nature des opérations, ainsi que des intérêts et des pénalités. Elle peut également faire apparaître des obligations comptables et sociales.
Le statut de marchand de biens, exercé au moyen d’une structure adaptée comme une SARL, une SAS, une EURL ou une SASU, permet d’assumer une activité commerciale récurrente. Il impose en contrepartie une gestion plus rigoureuse. La SCI n’est généralement pas l’outil naturel d’une activité habituelle d’achat-revente, car son objet est davantage la détention et la gestion patrimoniale.
Avant une première opération ambitieuse ou avant d’enchaîner plusieurs reventes, faites valider le montage par un notaire, un expert-comptable ou un avocat fiscaliste. Cette vérification ne remplace pas l’analyse de la rentabilité, mais elle évite de découvrir trop tard que la marge attendue reposait sur un régime fiscal inadapté. Le bon cadre dépend à la fois de la fréquence des opérations, de leur financement, de votre intention au moment de l’achat et de la nature des travaux envisagés.

- Installer un WC broyeur : guide technique, normes et étapes de pose - 19 septembre 2026
- Travaux de rénovation intérieure : l’ordre des priorités pour un chantier maîtrisé - 18 septembre 2026
- Sortie verticale WC : mesurez l’évacuation avant de remplacer la cuvette - 17 septembre 2026
Articles qui pourraient vous intéresser :
 Vider une maison sans frais : le guide pour transformer vos objets en service de débarras
 Vide maison gratuit : comment transformer vos encombrants en service zéro euro ?
 Béton lavé pour terrasse : 3 étapes clés, prix et avantages d’un sol antidérapant
 Location-vente immobilière : redevance, prix fixé et levée d’option à surveiller